



文書作成日:2026/11/15
令和9年度税制改正要望 ~福祉経営関係~
例年どおり8月末を期限として、各府省庁は令和9年度税制改正要望書を提出しています。今回は国土交通省や厚生労働省等が提出した令和9年度税制改正要望から、福祉経営に関する主な項目をピックアップしました。
1
サービス付き高齢者向け住宅供給促進税制の延長等
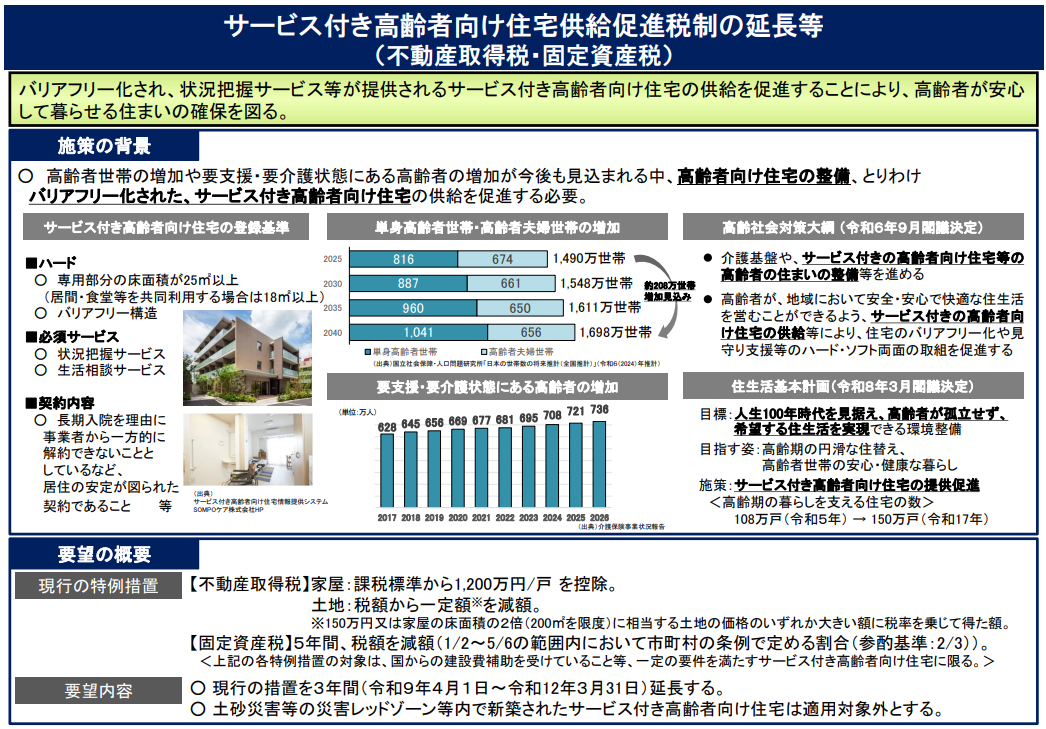
サービス付き高齢者向け住宅供給促進税制は、バリアフリー化され、状況把握サービス等が提供されるサービス付き高齢者向け住宅の供給を促進することにより、高齢者が安心して暮らせる住まいの確保を図ることを目的としています。
この制度に関する要望は以下のとおりです。
- 現行の措置を3年間(令和9年4月1日~令和12年3月31日)延長する
- 土砂災害等の災害レッドゾーン等内で新築されたサービス付き高齢者向け住宅は適用対象外とする
単なる制度の延長だけでなく、他の制度と同様に、土砂災害等に関する適用対象外も要望に含まれています。
[出典]国土交通省「令和9年度国土交通省税制改正要望事項」
2
住宅確保要配慮者に対する賃貸住宅の供給に係る特例措置の創設
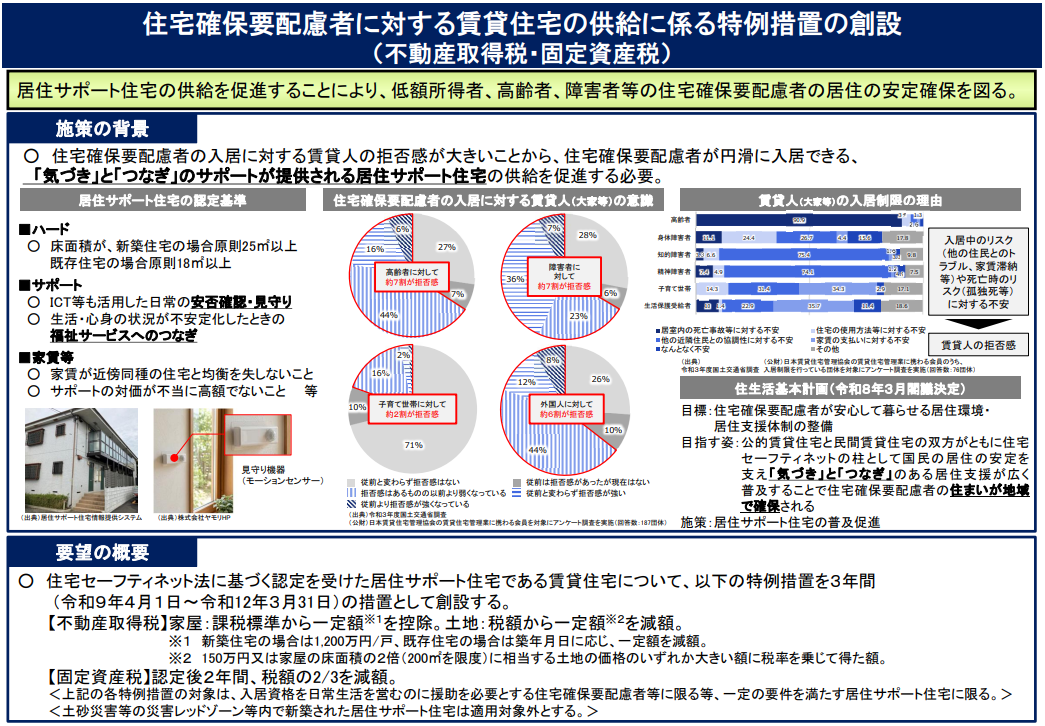
住宅確保要配慮者に対する賃貸住宅の供給に係る特例措置とは、居住サポート住宅の供給を促進することにより、低額所得者、高齢者、障害者等の住宅確保要配慮者の居住の安定確保を図ることを目的としています。
具体的には、住宅セーフティネット法に基づく認定を受けた居住サポート住宅である賃貸住宅について、不動産取得税や固定資産税の減額特例措置を3年間(令和9年4月1日~令和12年3月31日)適用する特例として、創設するものです。
[出典]国土交通省「令和9年度国土交通省税制改正要望事項」
3
制度の見直しに伴う税制上の所要の措置
 制度の見直しに伴う税制上の所要の措置について、要望が提出されています。
- 社会福祉連携推進法人制度の見直しに伴う税制上の所要の措置
- 障害福祉報酬改定に伴う税制上の所要の措置
- 介護保険制度等の見直しに伴う税制上の所要の措置
- 社会福祉施設職員等退職手当共済制度の見直しに伴う税制上の所要の措置
4
その他
その他、以下の項目について要望が提出されています。
- 交際費課税の特例措置の延長等
- 中小企業者等が機械等を取得した場合の特別償却又は法人税額等の特別控除(中小企業投資促進税制)の延長等
- 中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は法人税額等の特別控除(中小企業経営強化税制)の拡充等
さて、どうなるでしょうか。
[参考]
国土交通省HP「令和9年度国土交通省税制改正要望事項」
厚生労働省HP「令和9年度厚生労働省税制改正要望について」
※文書作成日時点での法令に基づく内容となっております。
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。
- 令和9年度税制改正要望 ~医業経営関係~2026/10/15
- 少額減価償却資産の特例が40万円未満に拡大 適用時の注意点とは2026/09/15
- 変わる「年収の壁」とパート職員の働き方2026/08/15
- 持分なし医療法人への移行に係る納税猶予等の特例措置 3年延長に2026/07/15
- 特定の施設で提供される食事 軽減税率対象となる基準額が改正2026/06/15
- 食事提供の非課税枠が「7,500円」に2026/05/15
- 令和8年度税制改正の大綱 福祉施設編2026/04/15
- 令和8年度税制改正の大綱 医療機関編2026/03/15
- 1月から新たな申告書に ~退職所得の受給に関する申告書~2026/02/15
- 1月の給与の源泉徴収から開始 新しい「扶養親族等の数」の算定2026/01/15
- 通勤手当の非課税限度額が改正 マイカー等通勤者へ注意2025/12/15